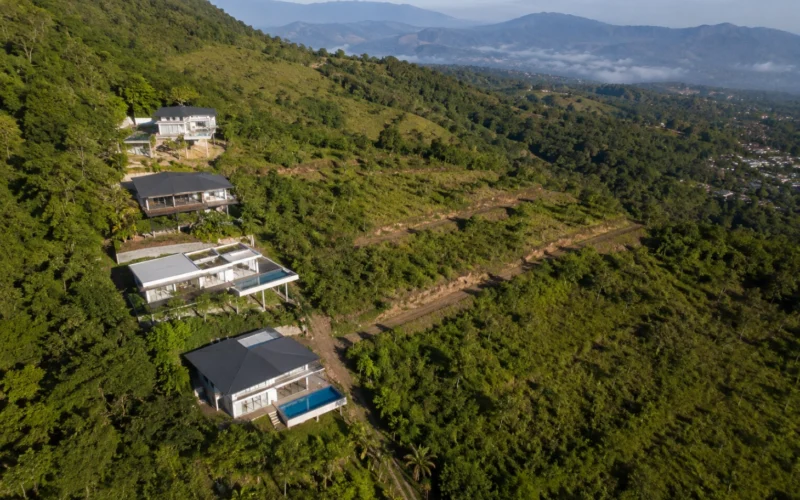
Costa Rica funciona bien como inversión inmobiliaria para un perfil concreto y funciona mal para otro. La diferencia está en el horizonte temporal y en la tolerancia a la iliquidez.
Este análisis no vende nada. Repasa los fundamentales que sostienen el mercado, los riesgos que las fichas de venta no mencionan, y qué rentabilidades son defendibles con números.
Horizonte mínimo razonable para una inversión inmobiliaria en Costa Rica. Los costos de transacción y la baja liquidez castigan severamente las operaciones a dos o tres años.
Lo que sostiene el mercado
- Estabilidad institucional. Democracia consolidada, sin ejército desde 1948, y un marco legal que reconoce a los extranjeros los mismos derechos de propiedad que a los nacionales. Es la base de todo lo demás y no es habitual en la región.
- Demanda estructural de retiro y trabajo remoto. El flujo de compradores estadounidenses y canadienses no depende de un ciclo turístico puntual, sino de una tendencia demográfica de fondo.
- Mercado dolarizado de facto. Las operaciones inmobiliarias se cotizan y cierran en dólares, lo que elimina el riesgo cambiario para un inversor con ingresos en esa moneda.
- Oferta limitada por geografía y regulación. Zona marítimo terrestre, áreas protegidas y topografía abrupta acotan el terreno construible en las zonas más demandadas.
- Infraestructura que sigue mejorando. El patrón se repite: la Ruta 27 transformó Jacó, la Costanera Sur transformó la Costa Ballena. Cada mejora de acceso revaloriza la costa asociada.
Los riesgos que no aparecen en las fichas
- Iliquidez. Es el riesgo principal. Vender una propiedad en zona costera puede llevar de seis meses a dos años. No es un activo del que se salga rápido si cambia tu situación.
- Costos de transacción altos. Entre costos de cierre al comprar y comisión del 5-6% al vender, la operación completa se come entre el 9% y el 11% del valor. Eso exige revalorización real antes de que haya beneficio.
- Mantenimiento tropical. Entre el 1,5% y el 4% anual del valor según zona. Es un coste recurrente que muchas proyecciones de rentabilidad omiten.
- Agua e infraestructura. Varias zonas de crecimiento rápido tienen restricciones de suministro. Es un riesgo que afecta directamente a la construibilidad y al valor.
- Concentración en un solo comprador. El segmento de gama alta depende fuertemente de la demanda estadounidense. Una recesión allí se nota aquí antes que en el mercado local.
- Proyecciones infladas. Ocupaciones del 75% anual son habituales en las fichas y poco habituales en la realidad. Pide siempre informes reales de los dos últimos años.
Rentabilidades defendibles
| Estrategia | Rentab. neta anual | Perfil de riesgo |
|---|---|---|
| Alquiler anual en GAM | 4% – 6% | Bajo, estable, gestión simple |
| Alquiler vacacional costa consolidada | 5% – 8% | Medio, estacional, gestión intensiva |
| Alquiler vacacional Pacífico Central | 6% – 9% | Medio, demanda nacional amortigua |
| Compra de terreno para revalorización | 0% (sin renta) | Alto, ilíquido, horizonte largo |
| Obra nueva en preventa | Variable | Alto, riesgo de ejecución del proyecto |
Los netos son después de gestión, mantenimiento, condominio, servicios e impuestos. Cualquier proyección que te presente cifras muy por encima de estos rangos está calculando sobre brutos o asumiendo ocupaciones que no se sostienen.
Compara con la alternativa, no con cero
Un 6% neto en una propiedad ilíquida, con gestión activa y riesgo de concentración geográfica, hay que compararlo con lo que rinde un instrumento líquido y diversificado en tu país. Si la inversión inmobiliaria costarricense solo tiene sentido añadiendo la revalorización esperada y el uso personal del inmueble, dilo explícitamente en tu análisis. Es una decisión perfectamente razonable, pero conviene tomarla con los números a la vista.
Para quién sí y para quién no
Tiene sentido si: vas a usar la propiedad además de rentabilizarla; tienes horizonte de más de cinco años; buscas diversificación geográfica y en dólares; o vas a tramitar la residencia por inversión, en cuyo caso el activo cumple doble función.
No tiene sentido si: necesitas liquidez a corto plazo; buscas rentabilidad pura maximizada y no valoras el uso; vas a apalancarte con financiación local cara; o esperas revalorizaciones de dos dígitos anuales sostenidas, que es lo que promete el marketing y no lo que muestra el mercado.
Por dónde empezar
- Decide la región antes que la propiedad: comparativa de las cuatro costas.
- Contrasta los precios pedidos con el mapa de precios por zona.
- Presupuesta el coste real de entrada con los costos de cierre y los impuestos anuales.
- Haz due diligence completo antes de cualquier depósito no reembolsable.
Costa Rica works well as a real estate investment for one profile and poorly for another. The difference lies in time horizon and tolerance for illiquidity.
Minimum reasonable horizon for Costa Rican real estate. Transaction costs and low liquidity punish two- and three-year plays severely.
What supports the market
- Institutional stability. A consolidated democracy, no army since 1948, and a legal framework granting foreigners the same property rights as nationals. Everything else rests on this, and it isn’t common in the region.
- Structural retirement and remote-work demand. American and Canadian buyer flow tracks a demographic trend, not a single tourism cycle.
- De facto dollarised market. Deals are quoted and closed in dollars, removing currency risk for dollar earners.
- Supply capped by geography and regulation. Maritime zone rules, protected areas, and steep terrain limit buildable land where demand concentrates.
- Infrastructure that keeps improving. The pattern repeats: Route 27 transformed Jacó, the Costanera Sur transformed the Costa Ballena.
Risks the listings don’t mention
- Illiquidity. The main risk. Selling coastal property can take six months to two years.
- High transaction costs. Closing costs on the way in plus 5-6% commission on the way out consume 9% to 11% of value round trip.
- Tropical maintenance. 1.5% to 4% of value annually depending on the zone — a recurring cost most yield projections omit.
- Water and infrastructure. Several fast-growing areas face supply restrictions that hit buildability and value directly.
- Single-buyer concentration. The high-end segment leans heavily on US demand. A recession there shows up here before it shows up in the local market.
- Inflated projections. 75% annual occupancy is common in listings and uncommon in reality. Always ask for two years of actual reports.
Defensible returns
| Strategy | Net annual yield | Risk profile |
|---|---|---|
| Annual rental in the GAM | 4% – 6% | Low, stable, simple management |
| Vacation rental, established coast | 5% – 8% | Medium, seasonal, management-intensive |
| Vacation rental, Central Pacific | 6% – 9% | Medium, domestic demand cushions |
| Land for appreciation | 0% (no income) | High, illiquid, long horizon |
| Pre-construction | Variable | High, project execution risk |
A 6% net on an illiquid, actively managed, geographically concentrated asset should be measured against what a liquid diversified instrument yields at home. If the case only works once you add expected appreciation and personal use, say so explicitly in your analysis. That’s a perfectly reasonable decision — just make it with the numbers in view.
Who it’s for
It makes sense if you’ll use the property as well as rent it, have a horizon beyond five years, want geographic and dollar diversification, or plan to pursue investor residency, where the asset serves double duty.
It doesn’t if you need short-term liquidity, are chasing maximised pure yield with no personal use, plan to leverage with expensive local financing, or expect sustained double-digit annual appreciation — which is what the marketing promises and not what the market shows.